Zum Inhalt springen
Alaaddin Koyuncu

Privatkunden · Berufsunfähigkeitsversicherung

Ihre Arbeitskraft trägt alles, was Sie sich aufbauen.

Was geschieht, wenn Sie Ihren Beruf aus gesundheitlichen Gründen über längere Zeit nicht mehr ausüben können? Eine Berufsunfähigkeitsversicherung kann dafür eine vereinbarte monatliche Rente vorsehen – und damit die finanzielle Grundlage absichern, die Ihr Einkommen heute bildet.

Persönliche Beratung · telefonisch und digital · keine Gesundheitsfragen im ersten Schritt

Junge berufstätige Person auf dem Weg durch einen hellen Flur

Warum das Thema zählt

Das Einkommen ist meist das größte Vermögen – lange bevor es sich so anfühlt.

Wer mit 25 ins Berufsleben startet, hat bis zur Regelaltersgrenze mehrere Jahrzehnte Erwerbstätigkeit vor sich. Über diesen Zeitraum summiert sich das Arbeitseinkommen zu einem Betrag, der jede andere Vermögensposition der meisten Haushalte übersteigt. Abgesichert wird es trotzdem seltener als Auto oder Hausrat.

Fällt das Erwerbseinkommen über längere Zeit weg, laufen Miete oder Darlehen, Lebenshaltung und Vorsorgebeiträge weiter. Genau an dieser Stelle setzt eine Berufsunfähigkeitsversicherung an: Sie kann eine vereinbarte monatliche Rente vorsehen, wenn die vertraglichen Voraussetzungen erfüllt sind.

  • Laufende Fixkosten bleiben bestehen, auch wenn das Gehalt ausbleibt.
  • Die Entgeltfortzahlung und das Krankengeld sind zeitlich begrenzt.
  • Eine BU-Rente ist zweckungebunden und kann frei verwendet werden.

Die Grundlagen

Den eigenen Beruf absichern – nicht irgendeine Tätigkeit.

Berufsunfähigkeit richtet sich nach der vertraglich vereinbarten Definition und nach Ihrer zuletzt ausgeübten konkreten Tätigkeit, wie sie ohne gesundheitliche Beeinträchtigung ausgestaltet war. Krankheit, Körperverletzung oder Kräfteverfall können dafür maßgeblich sein. Viele Verträge verlangen eine voraussichtlich mindestens zur Hälfte eingeschränkte Berufsausübung über einen bestimmten Zeitraum. Schwelle, Prognose und Nachweise sind stets im konkreten Vertrag zu prüfen.

Wie eine Leistungsprüfung abläuft

  1. 01

    Meldung und Unterlagen

    Der Versicherungsfall wird gemeldet. Es folgen Angaben zur Tätigkeit, ärztliche Unterlagen und – je nach Fall – Auskünfte des Arbeitgebers.

  2. 02

    Prüfung der Tätigkeit

    Geprüft wird die zuletzt ausgeübte Tätigkeit in ihrer konkreten Ausgestaltung: Aufgaben, zeitliche Anteile, körperliche und geistige Anforderungen.

  3. 03

    Medizinische Bewertung

    Befunde werden dem Anforderungsprofil gegenübergestellt. Entscheidend ist der Grad der Einschränkung in Bezug auf diesen Beruf, nicht die Diagnose als solche.

  4. 04

    Entscheidung

    Sind die vertraglichen Voraussetzungen erfüllt, wird die vereinbarte Rente gezahlt – befristet oder unbefristet, je nach Vertrag und Sachverhalt. Nachprüfungen sind möglich.

Die Abgrenzung

Private BU, gesetzliche Erwerbsminderung und private Unfallversicherung.

Die drei Systeme prüfen unterschiedliche Sachverhalte und ersetzen einander nicht. Die folgende Übersicht grenzt die Absicherungssysteme ab – sie vergleicht keine Tarife und ersetzt keine Prüfung des konkreten Vertrags.

01

Private BU

Der zuletzt ausgeübte Beruf

Eine vereinbarte monatliche BU-Rente kann gezahlt werden, wenn die beruflichen und gesundheitlichen Voraussetzungen des Vertrags erfüllt sind. Maßstab ist die zuletzt ausgeübte Tätigkeit, wie sie ohne gesundheitliche Beeinträchtigung ausgestaltet war. Eine Diagnose allein begründet noch keine Berufsunfähigkeit.
02

Erwerbsminderung

Gesetzliche Rentenversicherung

Die gesetzliche Erwerbsminderungsrente bewertet grundsätzlich die verbliebene Leistungsfähigkeit auf dem allgemeinen Arbeitsmarkt. Zusätzlich müssen versicherungsrechtliche Voraussetzungen erfüllt sein. Den erlernten Beruf nicht mehr ausüben zu können, reicht regelmäßig nicht aus.

03

Private Unfall

Folgen eines Unfalls

Die private Unfallversicherung knüpft an einen versicherten Unfall an und leistet je nach Vereinbarung, etwa bei dauerhafter Invalidität. Sie ersetzt keine BU-Absicherung, weil die meisten Einschränkungen der Berufsausübung auf Erkrankungen zurückgehen.

Welche Grundlage wird jeweils geprüft?

Maßstab ist der zuletzt ausgeübte konkrete Beruf

  • Private BUTypische Zuordnung
  • ErwerbsminderungNicht diese Prüfgrundlage
  • Private UnfallNicht diese Prüfgrundlage

Maßstab ist die Leistungsfähigkeit auf dem allgemeinen Arbeitsmarkt

  • Private BUNicht diese Prüfgrundlage
  • ErwerbsminderungTypische Zuordnung
  • Private UnfallNicht diese Prüfgrundlage

Maßstab ist dauerhafte Invalidität nach einem versicherten Unfall

  • Private BUNicht diese Prüfgrundlage
  • ErwerbsminderungNicht diese Prüfgrundlage
  • Private UnfallTypische Zuordnung

Krankheit ohne vorausgegangenen Unfall kann erfasst sein

  • Private BUNur bei erfüllten jeweiligen Voraussetzungen
  • ErwerbsminderungNur bei erfüllten jeweiligen Voraussetzungen
  • Private UnfallNicht diese Prüfgrundlage

Zusätzliche versicherungsrechtliche Voraussetzungen (Wartezeit, Beitragszeiten)

  • Private BUNicht diese Prüfgrundlage
  • ErwerbsminderungTypische Zuordnung
  • Private UnfallNicht diese Prüfgrundlage

Laufende monatliche Zahlung bei erfülltem Anspruch

  • Private BUNur bei erfüllten jeweiligen Voraussetzungen
  • ErwerbsminderungNur bei erfüllten jeweiligen Voraussetzungen
  • Private UnfallNur bei erfüllten jeweiligen Voraussetzungen
  • Typische ZuordnungTypische Zuordnung
  • Nur bei erfüllten jeweiligen VoraussetzungenNur bei erfüllten jeweiligen Voraussetzungen
  • Nicht diese PrüfgrundlageNicht diese Prüfgrundlage

Es handelt sich um verschiedene Leistungsmaßstäbe. Ein Anspruch in einem System löst nicht automatisch einen Anspruch in einem anderen aus. Arbeitsunfähigkeit, Berufsunfähigkeit, Erwerbsunfähigkeit und gesetzliche Erwerbsminderung sind nicht gleichzusetzen.

Unterlagen, Taschenrechner und Notizblock auf einem Schreibtisch

Die Bedarfsplanung

Eine BU-Rente muss zur tatsächlichen Lücke passen.

Miete oder Darlehen, Lebenshaltung, Familie und laufende Vorsorge verursachen weiter Kosten, wenn das Erwerbseinkommen wegfällt. Sinnvoller als eine pauschale Empfehlung ist deshalb der Blick auf verfügbares Einkommen, Ausgaben, bestehende Leistungen und Reserven.

Die versicherbare Höhe unterliegt zusätzlich den Annahme- und Angemessenheitsregeln des Versicherers. Diese können die gewünschte Rente begrenzen – insbesondere, wenn bereits andere Renten bestehen.

Die gesetzliche Erwerbsminderungsrente unterscheidet grundsätzlich zwischen voller Erwerbsminderung bei weniger als drei Stunden täglicher Leistungsfähigkeit und teilweiser Erwerbsminderung bei drei bis unter sechs Stunden auf dem allgemeinen Arbeitsmarkt. Hinzu kommen weitere gesetzliche Voraussetzungen und Sonderregelungen. Eine Auskunft zu Ihrem persönlichen Anspruch erteilt die Deutsche Rentenversicherung.

Vertragsmerkmale

Die Bedingungen tragen den Schutz.

Ein günstiger Beitrag allein sagt wenig darüber aus, wann und wie lange eine Rente gezahlt werden kann. Diese Merkmale lohnen einen genauen Blick.

01

Höhe der BU-Rente

Bedarf, bereits bestehende Absicherung und finanzielle Tragfähigkeit bestimmen die Planung. Versicherer setzen zusätzlich eigene Grenzen anhand von Einkommen und weiteren Renten – die gewünschte Höhe ist deshalb nicht in jedem Fall darstellbar.

02

Versicherungs- und Leistungsdauer

Die Versicherungsdauer bestimmt, bis wann der Versicherungsfall eintreten kann. Die Leistungsdauer bestimmt, wie lange bei fortbestehendem Anspruch gezahlt wird. Beide Endpunkte sollten bewusst gewählt und nicht automatisch gleichgesetzt werden.

03

Prognosezeitraum

Die Bedingungen legen fest, über welchen Zeitraum die Einschränkung voraussichtlich bestehen muss – häufig sechs Monate. Ergänzend regeln viele Verträge, wie mit bereits länger andauernden Einschränkungen und mit rückwirkenden Leistungen umgegangen wird.

04

Abstrakte Verweisung

Ein vereinbarter Verzicht auf die abstrakte Verweisung verhindert, dass allein auf einen theoretisch noch möglichen anderen Beruf verwiesen wird. Der genaue Wortlaut der Klausel und mögliche Sonderregeln bleiben maßgeblich.

05

Konkrete Verweisung

Eine tatsächlich ausgeübte andere Tätigkeit kann unter den vertraglichen Voraussetzungen relevant werden, etwa bei vergleichbarer Lebensstellung. Ein Verzicht auf die abstrakte Verweisung beseitigt diese Prüfung nicht automatisch.

06

Nachversicherung

Nachversicherungsgarantien erlauben es, die versicherte Rente zu bestimmten Anlässen – etwa Berufsstart, Gehaltssteigerung, Heirat oder Geburt – ohne erneute Gesundheitsprüfung zu erhöhen. Anlässe, Fristen und Höchstgrenzen unterscheiden sich je Vertrag.

07

Beitrags- und Leistungsdynamik

Eine Dynamik kann Beitrag und versicherte Rente regelmäßig erhöhen und so den Wertverlust durch Inflation abmildern. Widerspruchsmöglichkeiten, Grenzen und die Folgen wiederholter Ablehnung sind vertraglich geregelt.

08

Arbeitsunfähigkeit und Gesundheitsangaben

Manche Verträge sehen eine Leistung bereits bei längerer ärztlich bescheinigter Arbeitsunfähigkeit vor. Grundlage jedes Vertrags bleiben vollständige und wahrheitsgemäße Angaben zu Gesundheitsfragen – Lücken können den Versicherungsschutz gefährden.

09

Beiträge: brutto und netto

Viele Tarife weisen einen Netto- und einen Bruttobeitrag aus. Der Nettobeitrag berücksichtigt nicht garantierte Überschüsse und kann sich ändern; der Bruttobeitrag ist der vertraglich vereinbarte Höchstbeitrag.

Laptop, Notizblock und Telefon für ein digitales Beratungsgespräch

Für Berufseinsteiger · 18 bis 30 Jahre

Früh entscheiden heißt vor allem: mit dem heutigen Gesundheitszustand entscheiden.

Ausbildung, Studium und die ersten Berufsjahre sind der Zeitraum, in dem sich Einkommen und Verpflichtungen erst entwickeln. Gleichzeitig sind Gesundheitsangaben in dieser Lebensphase häufig unkomplizierter, und das Eintrittsalter beeinflusst den Beitrag. Beides spricht dafür, das Thema nicht aufzuschieben.

Wichtig ist, dass der Vertrag mit Ihrer Entwicklung mitwachsen kann. Nachversicherungsgarantien erlauben Erhöhungen zu festgelegten Anlässen ohne erneute Gesundheitsprüfung. Welche Anlässe, Fristen und Höchstgrenzen gelten, unterscheidet sich von Vertrag zu Vertrag.

  • Die Einstufung richtet sich nach der konkreten Tätigkeit – bei Auszubildenden und Studierenden gelten besondere Regeln.
  • Nachversicherung ohne erneute Gesundheitsprüfung: Berufsstart, Gehaltssteigerung, Heirat, Geburt, Immobilienfinanzierung.
  • Eine Dynamik kann den realen Wert der vereinbarten Rente über die Jahre stabilisieren.
  • Beitragshöhe und Annahmeentscheidung hängen unter anderem von Tätigkeit, Alter und Gesundheitsangaben ab.
Ruhiger Arbeitsplatz in einem modernen Büro

Für Angestellte · 25 bis 45 Jahre

Mit Familie, Finanzierung und Verantwortung steigt die Lücke.

In dieser Lebensphase sind die finanziellen Verpflichtungen meist am höchsten: Immobilienfinanzierung, Familie, Ausbildung der Kinder, laufende Altersvorsorge. Ein längerer Einkommensausfall trifft hier nicht nur das Monatsbudget, sondern auch die langfristige Planung.

Ein bestehender Vertrag sollte deshalb regelmäßig überprüft werden: Entspricht die versicherte Rente noch dem Bedarf? Passt die Leistungsdauer zur geplanten Erwerbsphase? Wurde eine Dynamik vereinbart, und wurde ihr in der Vergangenheit widersprochen?

  • Entgeltfortzahlung und Krankengeld sind zeitlich begrenzt und decken keine dauerhafte Einschränkung ab.
  • Eine Absicherung über die betriebliche Altersversorgung folgt eigenen Regeln – insbesondere bei einem Arbeitgeberwechsel.
  • Veränderte Tätigkeiten, etwa der Wechsel in eine Führungsrolle, können für die Einstufung relevant sein.
  • Bestehende Verträge nicht kündigen, bevor ein neuer Schutz rechtsverbindlich zustande gekommen ist.
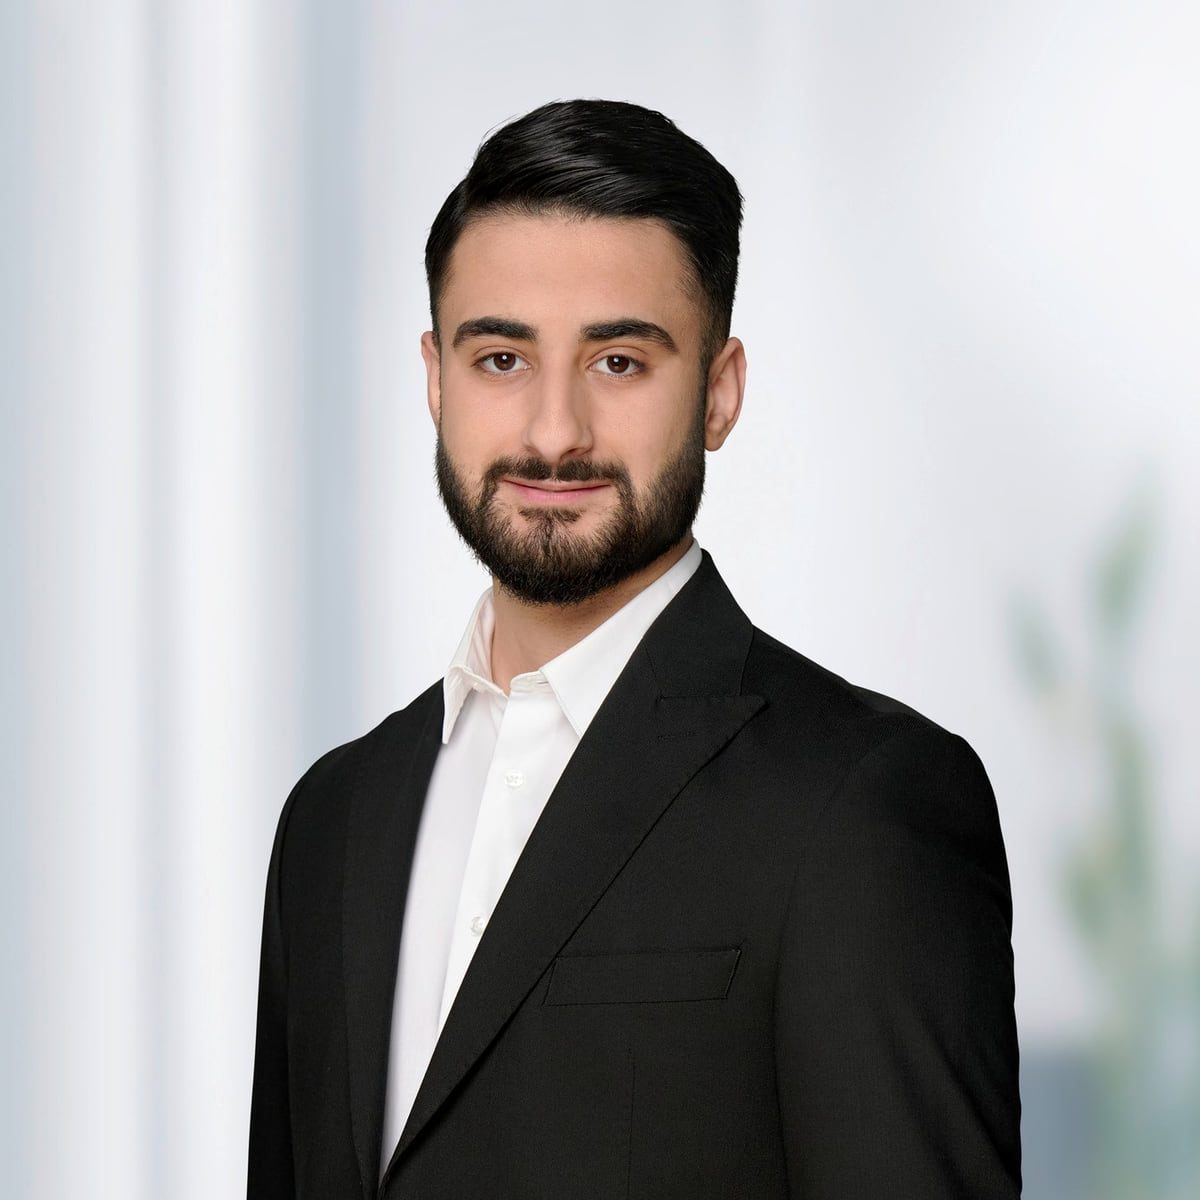
Alaaddin Koyuncu, Versicherungs- und Vorsorgeberatung in Düsseldorf

Persönliche Beratung

Ihre Ansprechperson

Alaaddin Koyuncu

Versicherungs- und Vorsorgeberatung

Ich berate Berufseinsteiger und Angestellte in Düsseldorf, Neuss, Dormagen und Umgebung zu Absicherung und Vorsorge – in verständlicher Sprache, ohne Fachjargon und ohne Zeitdruck.

Im Erstgespräch klären wir Ihre Tätigkeit, Ihre finanzielle Situation und Ihre Ziele. Daraus ergibt sich, welcher Absicherungsbedarf besteht und welche Gestaltung dazu passt. Gesundheitsangaben werden erst dann erhoben, wenn ein konkreter Antrag ansteht.

Die Beratung findet telefonisch und digital statt – auf Wunsch auch mit Unterlagen vorab, damit Sie in Ruhe mitlesen können.

  • BeratungsregionDüsseldorf, Neuss, Dormagen und Umgebung
  • GeschäftszeitenMo–Do 09:00–13:00 Uhr, Fr 09:00–13:30 Uhr; Mo, Di und Do zusätzlich 14:00–18:00 Uhr
  • BeratungsspracheDeutsch

Hinweis zur Transparenz: Die Beratung erfolgt als gebundener Versicherungsvertreter nach § 34d Abs. 7 Satz 1 Nr. 1 GewO zu den Produkten der vertretenen HUK-COBURG-Versicherungsgruppe. Es handelt sich nicht um eine Maklertätigkeit und nicht um eine unabhängige Beratung; ein Vergleich aller am Markt verfügbaren Anbieter findet nicht statt.

Häufige Fragen

Antworten auf das, was am häufigsten gefragt wird.

Die Angaben sind allgemeiner Natur. Maßgeblich sind die Bedingungen des jeweiligen Vertrags und die gesetzlichen Regelungen.

Maßgeblich ist die im Vertrag vereinbarte Definition. Üblich ist, dass die zuletzt ausgeübte Tätigkeit – so wie sie ohne gesundheitliche Beeinträchtigung ausgestaltet war – infolge Krankheit, Körperverletzung oder Kräfteverfalls voraussichtlich zu mindestens 50 Prozent und über einen bestimmten Zeitraum nicht mehr ausgeübt werden kann. Schwelle, Prognosezeitraum und Nachweise ergeben sich aus den jeweiligen Bedingungen.

Beratungsanfrage

Ein Gespräch, das von Ihrer Tätigkeit ausgeht.

Senden Sie mir Ihre Eckdaten – ich melde mich persönlich und unverbindlich bei Ihnen. Im ersten Schritt werden keine Gesundheitsdaten erhoben.

  • Unverbindlich

    Das Erstgespräch ist kostenfrei; es entsteht keine Abschlusspflicht.

  • Transparent

    Der Vermittlerstatus wird vor Vertragsabschluss schriftlich ausgewiesen.

  • Verständlich

    Bedingungen werden erklärt, bevor über Beiträge gesprochen wird.

Unverbindliche Beratungsanfrage

Ich melde mich persönlich bei Ihnen. Es werden ausschließlich die unten abgefragten Angaben erhoben – keine Gesundheitsdaten und kein Freitext.

Vierstellig, zum Beispiel 1996

Je genauer, desto besser – zum Beispiel „Pflegefachkraft, Station“ statt „Pflege“.

Übertragung an diese Website per HTTPS verschlüsselt · keine Gesundheitsfragen · unverbindlich

Pflichtfelder sind mit * gekennzeichnet. Die Beratung erfolgt durch einen gebundenen Versicherungsvertreter nach § 34d Abs. 7 Satz 1 Nr. 1 GewO; Einzelheiten finden Sie in der Erstinformation.